

Preguntas Frecuentes sobre Financiamiento y Arrendamiento
Navegar el financiamiento automotriz no tiene que ser complicado.
¡Lo Hacemos Fácil!
Garantía de Devolución de Dinero
Servicio al Cliente Excepcional
Valore Su Vehículo
Compra en Línea

Lo Básico: Comprar vs. Arrendar
La diferencia principal se reduce a la propiedad y los pagos mensuales:
- Un Préstamo de Vehículo (Financiar para Ser Propietario): Cuando financia un vehículo, su pago inicial y sus pagos mensuales se destinan al precio total de compra del vehículo. Una vez que su préstamo está pagado en su totalidad, usted es dueño del vehículo por completo y recibe el título.
- Un Arrendamiento de Vehículo (Pagar por el Uso): El arrendamiento es similar a rentar el vehículo por un período determinado (típicamente de 24 a 39 meses). En lugar de pagar por el valor total del vehículo, usted solo paga por la parte del valor del vehículo que "usa" (la depreciación) durante el plazo del arrendamiento. Al finalizar su arrendamiento, puede elegir devolver el vehículo, cambiarlo por uno nuevo, o comprarlo por completo.
La elección correcta depende de sus hábitos de manejo, presupuesto, y preferencias personales.
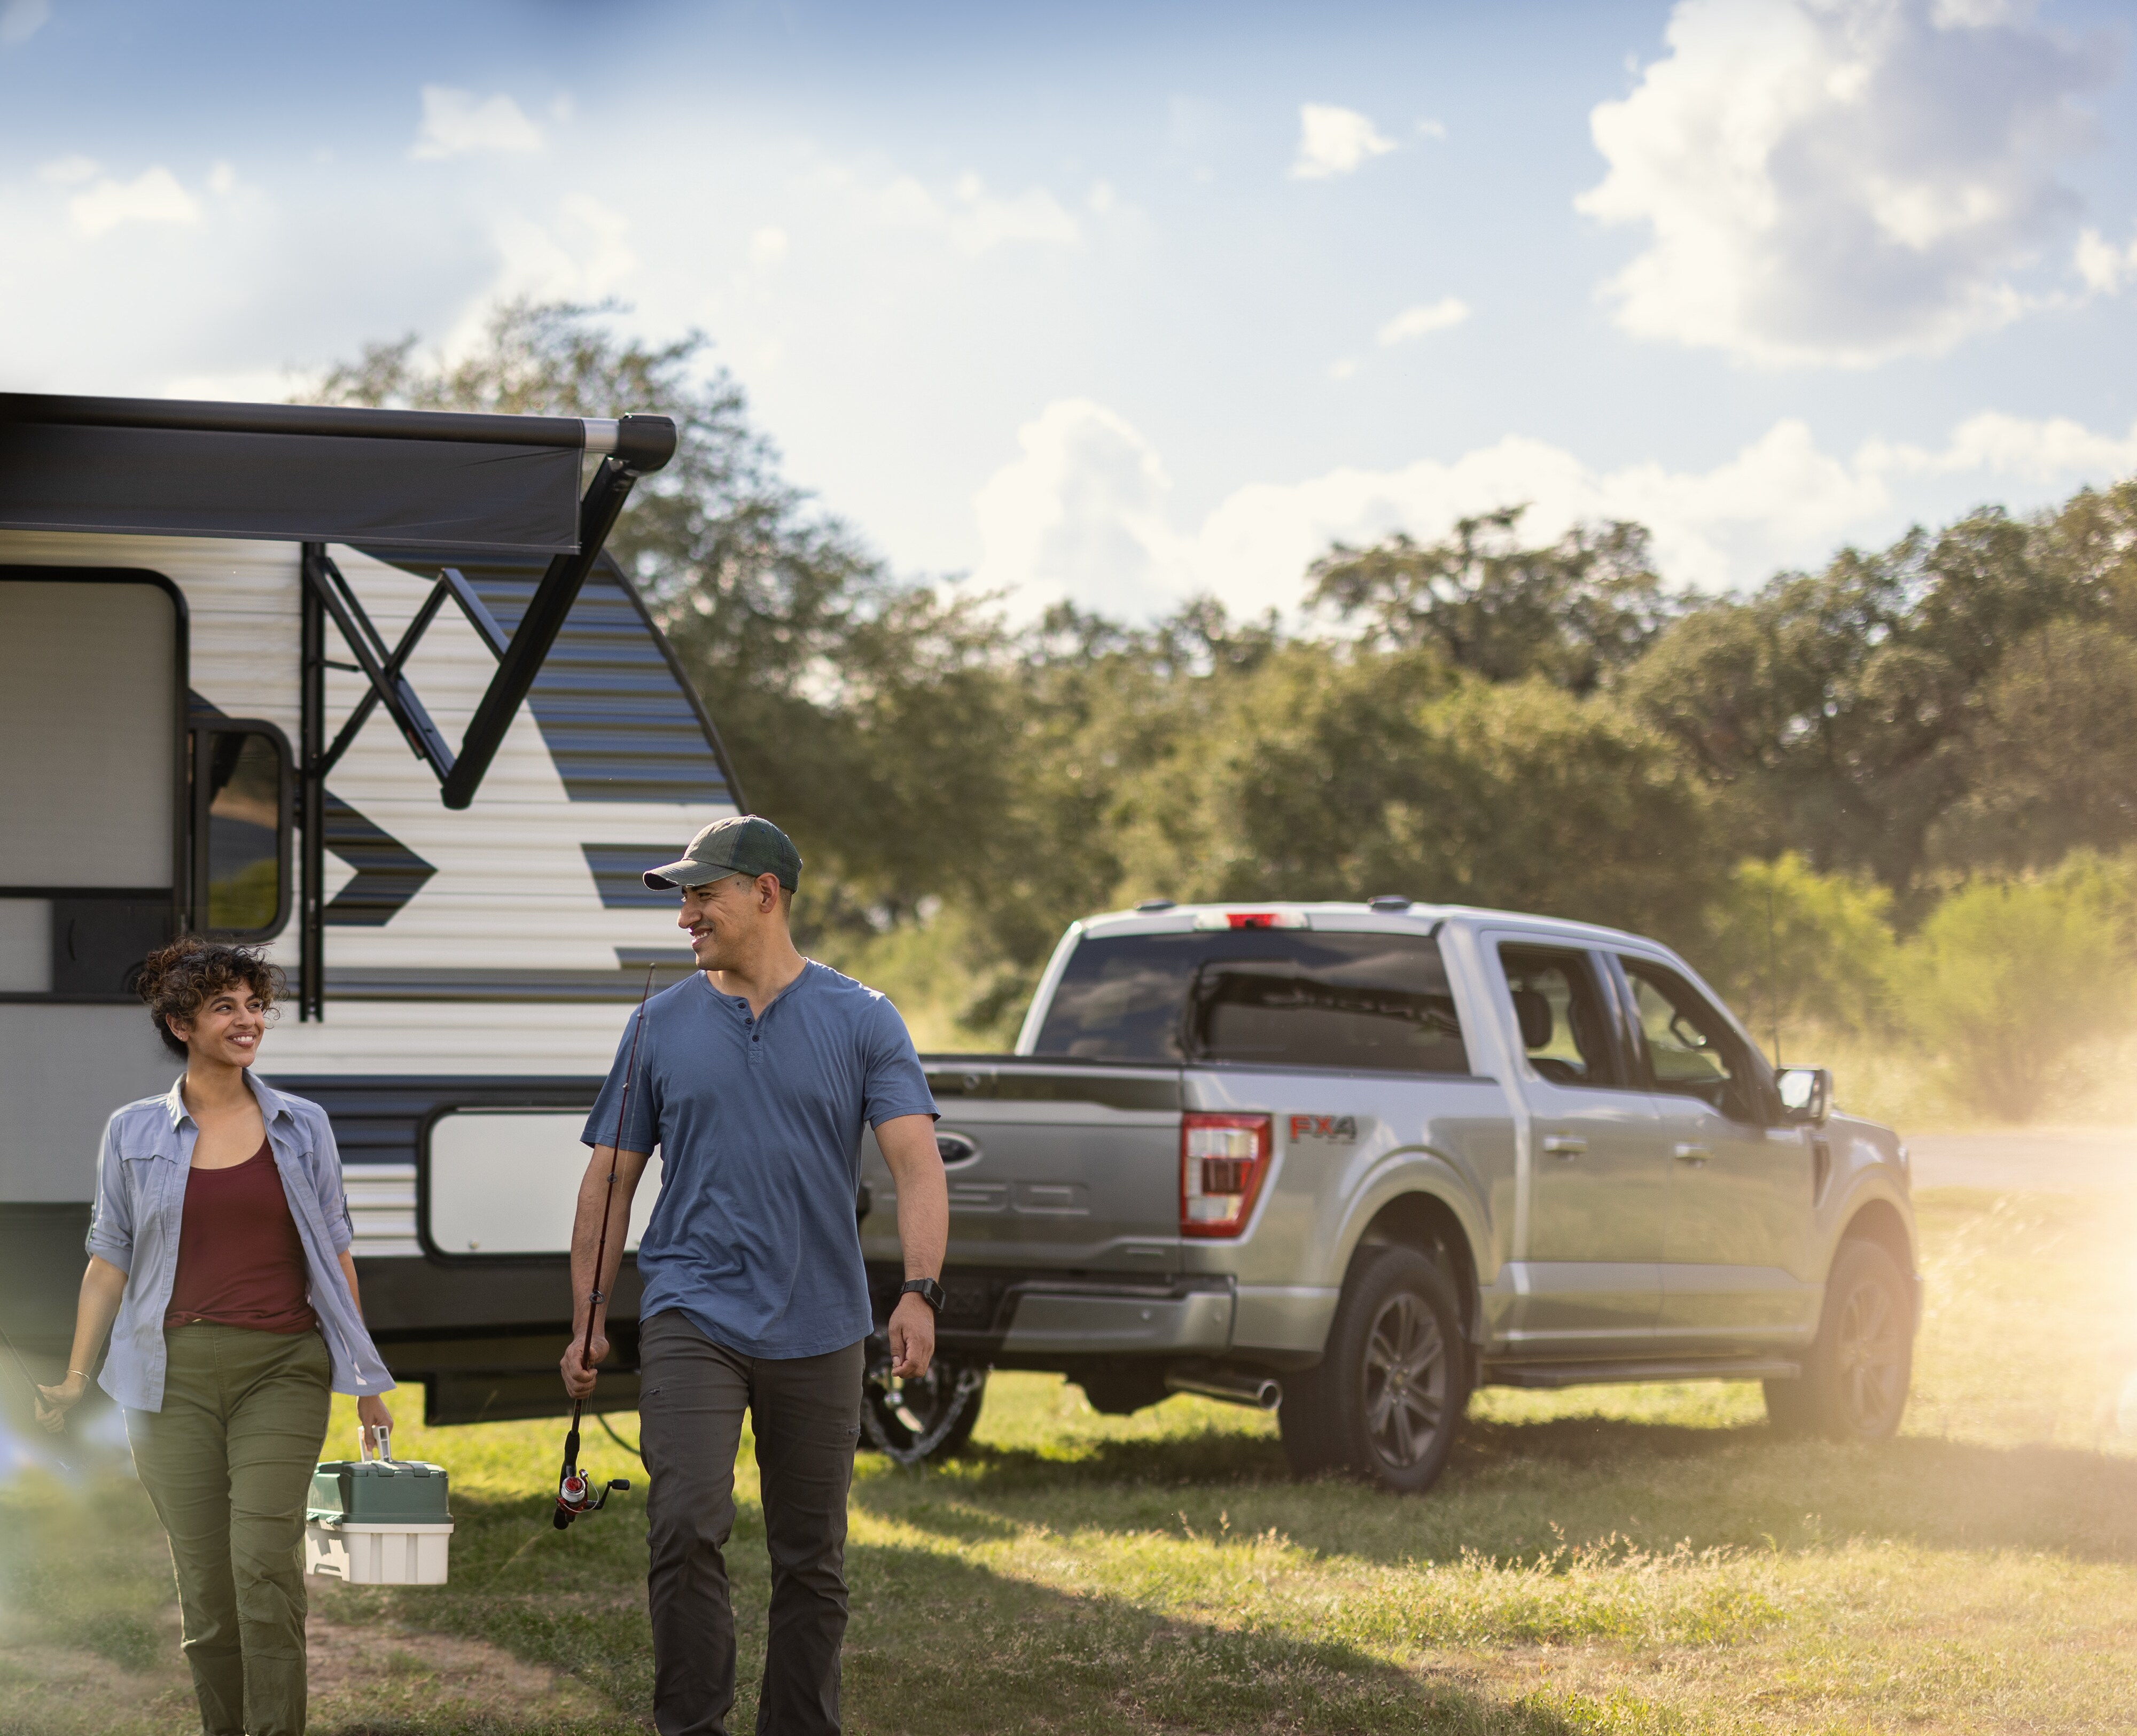
- Elija un Préstamo si: Planea conservar su vehículo por un tiempo prolongado (cinco años o más), desea personalizar su vehículo, o desea generar valor patrimonial a largo plazo sin restricciones de millaje.
- Elija un Arrendamiento si: Le encanta manejar un vehículo nuevo cada pocos años, desea pagos mensuales más bajos, prefiere mantenerse bajo una garantía de fábrica, y desea la última tecnología y características de seguridad.
Comprendiendo el Arrendamiento
Cuando arrienda, el título del vehículo lo tiene la compañía de arrendamiento (Ford Motor Credit). Ellos calculan cuánto valdrá el vehículo al final de su plazo de arrendamiento, el Valor Residual. Su pago mensual de arrendamiento se calcula con base en la diferencia entre el precio de venta del vehículo el día de la compra y su valor residual futuro, más una tarifa de uso (interés). Debido a que usted no está pagando el principal completo del vehículo, sus pagos mensuales suelen ser mucho más bajos que los de un préstamo tradicional.
Comprendiendo los Préstamos de Vehículos
Un préstamo de vehículo es una cantidad determinada de dinero que usted pide prestado a un prestamista para comprar un vehículo. Usted se compromete a pagar la cantidad prestada (el principal) más los intereses durante un período de tiempo específico (el plazo, generalmente de 60 a 72 meses). Hasta que el préstamo esté pagado, el prestamista mantiene un gravamen sobre el título del vehículo. Una vez que realice su pago final, el gravamen se libera y el título se le envía a usted.
Preguntas Comunes sobre Financiamiento
Debido a que Sames Ford trabaja con una amplia red de cooperativas de crédito locales de Coastal Bend, bancos nacionales, y Ford Motor Credit, podemos asegurar tasas altamente competitivas y términos flexibles determinados por varios factores, incluyendo:
- Su historial crediticio y puntaje de crédito
- La duración (plazo) del préstamo
- El monto de su pago inicial
- La antigüedad y el millaje del vehículo (nuevo vs. usado)
No necesariamente. Si su historial crediticio es limitado o está trabajando para reconstruir su crédito, un co-firmante con buen crédito puede ayudarle a asegurar una aprobación y una tasa de interés más baja. Si se requiere un co-firmante, nuestro equipo de financiamiento discutirá sus opciones con usted durante el proceso de solicitud.
Aceptamos varias formas convenientes de pago para su pago inicial, incluyendo efectivo, cheques de caja, giros postales, valor de intercambio de su vehículo actual, o incluso Puntos FordPass. Por favor, haga todos los cheques a nombre de Sames Ford.
¡Sí! En la mayoría de los casos, puede incluir su impuesto de ventas local, las tarifas de registro, y productos de protección opcionales (como contratos de servicio extendido, seguro GAP, o protección de neumáticos y ruedas) directamente en su pago mensual de préstamo o arrendamiento. Esto minimiza sus costos de bolsillo el día que firma.


Desmintiendo Mitos Comunes de Financiamiento
¡Sí, puede! Una idea errónea común es que los conductores de alto millaje no deberían arrendar. La verdad es que usted paga por el millaje sin importar si compra o arrienda.
- Si compra un vehículo y maneja 25,000 millas al año, el vehículo se depreciará rápidamente, disminuyendo significativamente su valor de intercambio cuando quiera venderlo.
- Si arrienda, puede personalizar su contrato de arrendamiento desde el inicio para incluir 15,000, 18,000, o incluso más millas al año.
Es importante recordar que un vehículo es un activo que se deprecia—lo que significa que su valor disminuye con el tiempo a medida que lo usa. A diferencia de una casa o un portafolio de acciones, un vehículo es un gasto práctico y de estilo de vida en lugar de una inversión para generar riqueza.
Para minimizar este gasto continuo, muchos conductores inteligentes siguen la famosa filosofía del industrial J. Paul Getty: "Compre lo que se aprecia, arriende lo que se deprecia." Al arrendar, evita el riesgo a largo plazo de la depreciación y solo paga por la parte exacta de la vida útil del vehículo que realmente usa.

-
Sames Ford Corpus
4721 Ayers St
Corpus Christi, TX 78415
- Ventas: (361) 851-7600
Cargando Mapa...